港股本周綜合:跌市三個月後的強力反彈,成色仍待檢驗
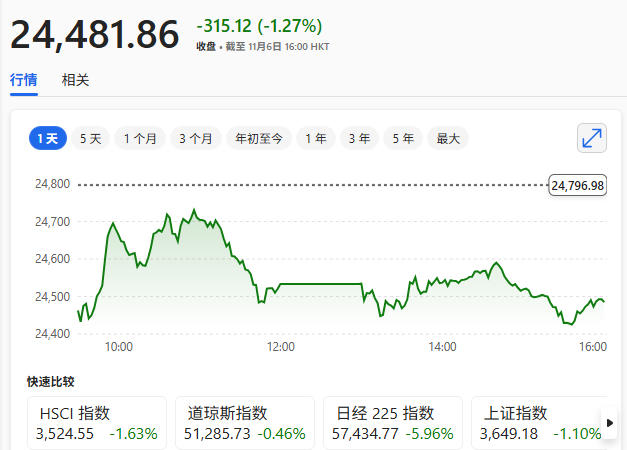
HK News (香港網) – 2026年11月第一週(11月2日至6日),港股走出了一輪令市場意外的大幅反彈。恒生指數全周累升1,187點或5.1%,收報24,481點;恒生科技指數升8.61%,收報4,078點;國企指數升5.24%。兩大指數均創逾一年半最大單周升幅,且恒指連升兩周。然而,周五單日恒指回吐315點,五連升斷纜,全週呈現「四日急升、一日回吐」的格局,反彈的持續性成為市場核心追問。
板塊表現顯著分化。一級行業中多數上漲,非必需性消費以8.19%的漲幅領跑,資訊科技升8.07%,醫療保健升6.61%;能源業則逆勢下跌3.32%,成為唯一收跌的行業。科技板塊內部出現清晰的「高低切換」:前期強勢的AI硬件標的遭拋售,資金轉向估值處於低位的互聯網平台企業,恒生科技指數PE當時僅處於2010年以來約24%分位。消費股的崛起則疊加了「雙十一」催化與五部門消費基礎設施建設指導意見的政策預期。個股層面,中生製藥全周累升16.18%領漲藍籌,華虹宏力升15.65%,小米集團升14.73%,ATMXJ在周內反彈中全線造好。
資金面呈現「方向一致、節奏劇烈」的特徵。全周南向資金累計淨流出32.37億港元,但較上週淨流出大幅收窄近78億港元;日均成交額升至2,565億港元,環比增加近686億港元。周內波動值得留意:11月3日南向單日淨買入234億港元,終結連續14日淨賣出;但在周內反彈高點,南向又出現單日淨賣出213億港元的年內罕見紀錄,顯示資金在反彈中存在明顯分歧。外資方面,截至11月4日的近7天,全球被動型基金淨流入港股中資股13.85億美元,主動型基金淨流入1.29億美元,均較上週擴大,被動資金的配置意願相對更為明確。
本輪反彈的核心驅動來自外部流動性預期的戲劇性切換。美國中期選舉後民主黨全面控制國會參眾兩院,形成「藍色波浪」格局。市場解讀為:財政擴張預期壓低美元,國會對關稅政策的制衡降低了二次通脹風險,為美聯儲提供了更充沛的降息空間,全球金融環境傾向寬鬆,港股作為估值窪地直接受益。10年期美債收益率一周內下行8BP至4.86%,恒指風險溢價率處於2010年以來僅7%分位,估值層面的「彈簧」被顯著壓縮。然而,周五全球半導體與AI板塊遭遇史詩級拋售,費城半導體指數單日暴跌超10%,輝達急挫9.3%,港股晶片與AI標的跟隨急跌,天數智芯跌近12%,智譜跌逾10%,將外部情緒的脆弱性暴露無遺。
機構對後市的共識集中於「謹慎樂觀」,但路徑判斷存在分歧。中信證券旗幟鮮明看多港股互聯網,認為利率下行、資金回補與業績兌現三重共振將驅動新一輪修復行情。中國銀河證券則提示,反彈的性質更接近「被動的高低切換」而非「主動的敘事定價」——砍掉貴的AI倉位、撿回跌透的便宜資產,港股恰好站在被撿的一隊;若美國10月CPI超預期,美債利率再度上行將直接壓製成長板塊,高股息與低波資產的防禦價值在此背景下凸顯。另有分析指出,恒指單周上漲的「廣度」有限,周五回撤中恒指成份股僅7隻上升、22隻下跌,反彈是否從少數權重股向更廣泛的個股擴散,是判斷行情可持續性的關鍵指標。
短期節奏面臨兩項事件擾動。其一,美國10月CPI將於11月10日公布,是下周最大的外部變量,若數據超預期,剛剛打開的降息交易窗口可能迅速收窄。其二,恒生科技指數即將擴容至50隻成份股,11月20日公布調整結果前,潛在新納入標的的預期交易可能加劇板塊內部輪動。一級市場方面,本周8家公司招股,遠信儲能公開發售獲近1,400倍超額認購,新荷花超購2,192倍,新股情緒的回暖與二級市場的反彈形成呼應,但也從側面印證資金更多在追逐短期確定性,而非全面風險偏好的系統性抬升。
綜合來看,本周港股的反彈是估值極值、外部流動性預期改善與空頭回補共同作用的結果,幅度可觀,但根基尚不牢固。民主黨掌控國會後在AI、半導體及數據安全等領域對華審查趨嚴的中長期風險並未消除,反而可能隨立法推進而逐步顯性化。恒指個位數市盈率、恒科13倍的估值水平固然提供了下行保護,但「地板結實」不等於「天花板抬升」。下周CPI數據與指數調整預期交織,港股大概率進入震盪消化階段,行情能否從「回補式反彈」過渡為「配置式上行」,取決於互聯網龍頭盈利預期的實質修復,以及南向與外資被動資金能否形成持續的淨流入合力。
發佈留言
很抱歉,必須登入網站才能發佈留言。